Je dois être hyper mal foutu mais ca m'a fait ca avec tout les devices apple en alu que j'ai du utiliser (clavier, écran, les vieilles tours macpro, ipad), c'est trés trés penible.Cependant, il ne sera pas relié à la terre ce qui pourra parfois créer une sensation désagréable — comme de l’électricité statique sur le châssis

Courgette d'or 2014 ⛧☣✓

Tête de l'art ☭
Anna Navarre: You're wearing sunglasses on a night operation?
JC Denton: My vision is augmented.
JC Denton: My vision is augmented.

Pareil ici, un zigouigoui super desagreable si t es pas branché sur la terre.Kefka a écrit :Je dois être hyper mal foutu mais ca m'a fait ca avec tout les devices apple en alu que j'ai du utiliser (clavier, écran, les vieilles tours macpro, ipad), c'est trés trés penible.Cependant, il ne sera pas relié à la terre ce qui pourra parfois créer une sensation désagréable — comme de l’électricité statique sur le châssis
Dernière modification par Bidule le mar. nov. 01, 2016 2:36 pm, modifié 1 fois.
BiDL la connerie à prix discount
Méchant Israël, alors que ses voisins étaient si ouverts à son existence même
Méchant Israël, alors que ses voisins étaient si ouverts à son existence même
Tête de l'art ☭
Anna Navarre: You're wearing sunglasses on a night operation?
JC Denton: My vision is augmented.
JC Denton: My vision is augmented.
Tête de l'art ☭
Les 17 000 employés de Naf Naf, André et Chevignon…bientôt sacrifiés sur l’autel actionnarial ?
Ah bordel, c'est à vomir. Je ne connaissais pas le leveraged buy-out...
Ah bordel, c'est à vomir. Je ne connaissais pas le leveraged buy-out...
Un leveraged buy-out est organisé. Le principe est simple : le fonds achète une entreprise et fait payer par l’entreprise le coût de l’achat. En somme, les 3,2 milliards se retrouvent dans la dette de Vivarte, qui alors doit rembourser cette dette colossale, supérieure à son chiffre d’affaires, et ce, en pleine crise de 2008.
Anna Navarre: You're wearing sunglasses on a night operation?
JC Denton: My vision is augmented.
JC Denton: My vision is augmented.

Bouteille déviant de 2L
Prochaine saison de True détective ?larvasse a écrit :De l'actu bien creepy au bon goût de serial killer potentiel http://edition.cnn.com/2016/11/04/us/mi ... man-found/

jz sui boure llol
Redonnons au francais le gout du travail.LeChat a écrit :Un leveraged buy-out est organisé. Le principe est simple : le fonds achète une entreprise et fait payer par l’entreprise le coût de l’achat. En somme, les 3,2 milliards se retrouvent dans la dette de Vivarte, qui alors doit rembourser cette dette colossale, supérieure à son chiffre d’affaires, et ce, en pleine crise de 2008.
Tête de l'art ☭
Anna Navarre: You're wearing sunglasses on a night operation?
JC Denton: My vision is augmented.
JC Denton: My vision is augmented.

Houmous glacé et sophistiqué ★★⛧
Les LBO permettent aussi à des salariés de sauver leur boite et d'en prendre le contrôle.LeChat a écrit :Les 17 000 employés de Naf Naf, André et Chevignon…bientôt sacrifiés sur l’autel actionnarial ?
Ah bordel, c'est à vomir. Je ne connaissais pas le leveraged buy-out...
Un leveraged buy-out est organisé. Le principe est simple : le fonds achète une entreprise et fait payer par l’entreprise le coût de l’achat. En somme, les 3,2 milliards se retrouvent dans la dette de Vivarte, qui alors doit rembourser cette dette colossale, supérieure à son chiffre d’affaires, et ce, en pleine crise de 2008.

Grand Roi des Bolos ☭⛧☣✓
Ce que je ne comprends pas, c'est que le fonds qui achète la boite, vu qu'elle en devient propriétaire, devient également propriétaire de la dette dans tous les cas, non ?
Ne pas comprendre Booba c'est ne rien comprendre au rap. Pire encore quand t'en fais l'image du rappeur bas du front qui ne sait pas ecrire. Et je peux meme pas te dire d'arreter de resrer bloquer dans les 90's, a cette epoque il faisait le crime paie, bordel. - Jakovazor
Houmous glacé et sophistiqué ★★⛧
Je suis sûr que Besta expliquera cela remarquablement, mais le principe du LBO c'est que tu finances le rachat d'une boite par de la dette qui est remboursée par l'exploitation de l'entreprise. Par définition, pour rembourser, tu dois gagner de l'argent, en général en obtenant une combinaison d'amélioration de la productivité et de baisse des coûts.
Dans le cas présent le fonds acheteur est financé par un pool bancaire, il ne se prête pas à lui même.
Dans le cas présent le fonds acheteur est financé par un pool bancaire, il ne se prête pas à lui même.

Hernie fiscale ⛧ ☣✓
C'est un poil vaste comme sujet...
En pratique même si de base l'investisseur qui cale 100% de l'acquisition en LBO reste un enculé, c'est aussi qu'il a vu au moment de l'achat que le groupe était capable de rembourser sa dette tout en écrivant une histoire qui permette de revendre confortablement le groupe (comprendre avec une belle marge). Parfois ça passe tout seul, parfois c'est parce qu'il y a de la restructuration à faire (monter une centrale d'achat pour réduire les charges par exemple mais souvent aussi supprimer les doublons liés à une croissance externe organique pas forcément bien menée) et parfois c'est le coup de pas de bol à la Vivarte.
Pour rire, en 2008 j'ai assisté à quelques séminaires techniques financiers sur Vivarte dans lesquels on vantait la réussite française toussa toussa, 6 mois plus tard plus aucun de mes contacts n'était dans la boutique.
Au final l'investisseur ne va pas forcément s'en sortir grandi : financièrement il n'a rien gagné, peut être même perdu car faire financer les frais d'acquisition c'est délicat et ça se chiffres en dizaines de millions sur une opé à 3,2M€. De plus il passe pour une burne sur le marché et ça va affecter toutes ses ventes futures et ça va encore lui couter des millions. Enfin il est peut être caution sur une partie de l'emprunt syndiqué vu le ratio (CA / montant emprunté) et de plus le pool bancaire aura des doutes sur ses prochains LBO.
On pourrait croire que dans l'environnement financier, beaucoup de la confiance vient des chiffres mais en réalité énormément tient à celui qui est de l'autre côté du contrat, surtout dans les banques.
Pour le groupe c'est un séisme, là l'objectif c'est juste de sauver les meubles... On va commencer par les évidences : fermer les magasins qui marchent moins bien pour limiter les coûts, dégrossir les effectifs en reportant la pression sur ceux qui ont encore de la chance d'avoir un emploi, puis si ça ne suffit pas (et ça ne suffira pas) on va vendre les bijoux de familles : marques, magasins, immobilier...
Là ou je suis par exemple, nous avons été rachetés par un acteur du private equity avec ce qu'on pourrait aussi appeler un LBO : emprunt obligataire auprès de l'actionnaire majoritaire avec un taux moche MAIS qui ne génère pas de flux de cash autrement que par la revente ou au terme d'une période bien longue.
Par contre je suis totalement contre le LBO financé extérieurement, surtout 100% de l'acquisition. Si tu veux jouer, ok, mais avec tes couilles sur la table, pas celles des autres.
Dernière modification par Bestaflex le lun. nov. 07, 2016 11:47 am, modifié 1 fois.
Houmous glacé et sophistiqué ★★⛧
J'avais assisté à certaines conférences où la théorie dominante était de faire évoluer la réglementation pour interdire les financements par la dette au-delà d'un certain pourcentage. C'est je trouve pas con, assez sain, et comme le dit Besta, cela force l'investisseur à foutre ses couilles sur la table.

Une enceinte bluetooth waterproof ! ⛧
C'est bien expliqué là (à écouter à partir du "morceau" 6/12). Notamment qu'il y a un transfert de valeur de la collectivité vers les actionnaires, car l'entreprise déduit ses charges financières grace à l'endettement.
http://la-bas.org/les-emissions-258/les ... er-les-lbo
http://la-bas.org/les-emissions-258/les ... er-les-lbo
Hernie fiscale ⛧ ☣✓
On oublie un peu aussi le rôle du connard qui a vendu l'entreprise.
J'ai maintes fois vu le patron fondateur, l'ami de tout le monde, sévère mais juste... vendre sa boite à des rapaces de la pire espèce, sachant très bien comment ça va se passer et qui encore 2 ans plus tard écoute avec compassion les "c'était mieux avec vous monsieur" que les cons qui sont restés lui envoient.
C'est tellement bien le LBO externe que y'a 3 types de cadres dans la boite ensuite : ceux qui sont partis, les mercenaires de l'investisseur (finance et achats souvent) et ceux qui ont un intéressement au succès de l'opération via un management package.

Grand Roi des Bolos ☭⛧☣✓
Ne pas comprendre Booba c'est ne rien comprendre au rap. Pire encore quand t'en fais l'image du rappeur bas du front qui ne sait pas ecrire. Et je peux meme pas te dire d'arreter de resrer bloquer dans les 90's, a cette epoque il faisait le crime paie, bordel. - Jakovazor

rootkit
L'imaginaire collectif doit colporter que TOUTES les Françaises sont open.
Le goût du chlore.
Grand Roi des Bolos ☭⛧☣✓
C'était peut-être du reverse humanitaire.
Ne pas comprendre Booba c'est ne rien comprendre au rap. Pire encore quand t'en fais l'image du rappeur bas du front qui ne sait pas ecrire. Et je peux meme pas te dire d'arreter de resrer bloquer dans les 90's, a cette epoque il faisait le crime paie, bordel. - Jakovazor
Grand Roi des Bolos ☭⛧☣✓
http://www.lexpress.fr/culture/musique/ ... 50109.html
Ohhh coucouille il est tout énervé et il fait du caca boudin.
Ohhh coucouille il est tout énervé et il fait du caca boudin.
Ne pas comprendre Booba c'est ne rien comprendre au rap. Pire encore quand t'en fais l'image du rappeur bas du front qui ne sait pas ecrire. Et je peux meme pas te dire d'arreter de resrer bloquer dans les 90's, a cette epoque il faisait le crime paie, bordel. - Jakovazor

Porn to be alive ⛧
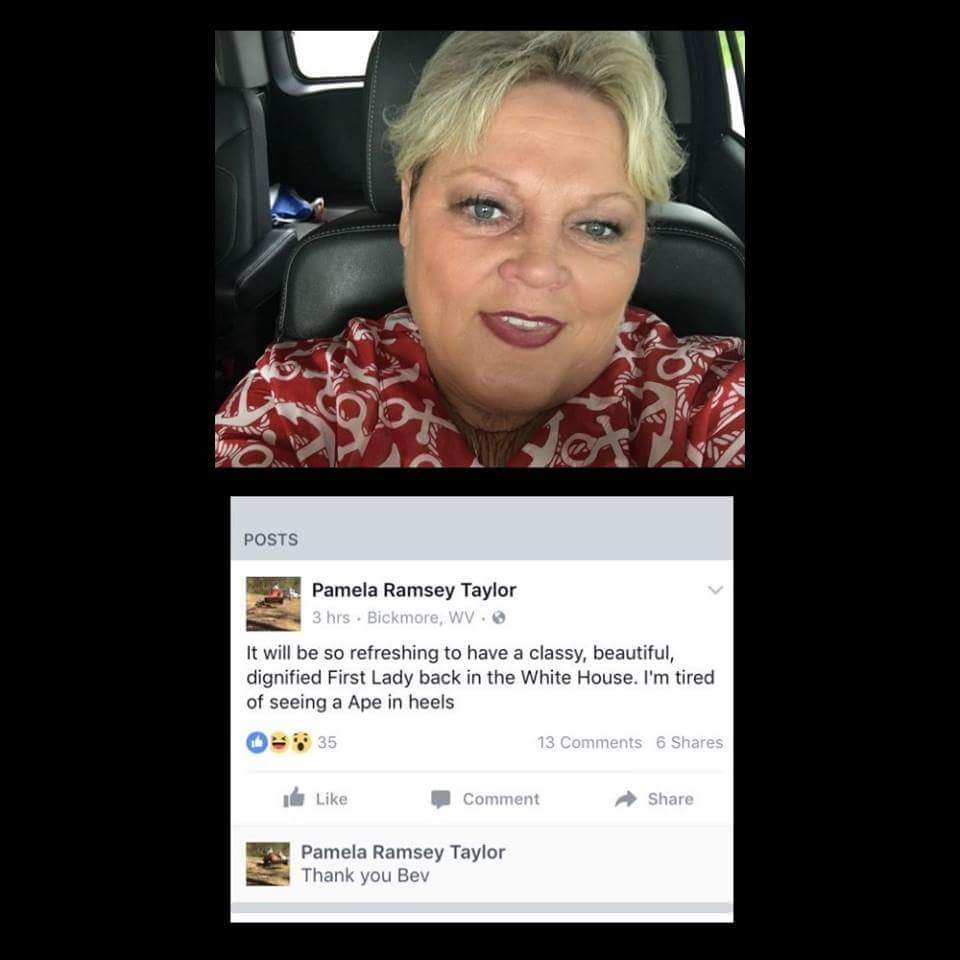
Dernière modification par Monsieur Maurice le mer. nov. 16, 2016 5:36 am, modifié 1 fois.
No pussy blues.

Free Van de Kamp ☣✓
Pour référence.

Le véritable asile, un site de pères de familles qui votent moins à droite qu'hohun.
Incroyable, cette grosse femme conduit une voiture alors qu'elle est au moyen âge.
BiDL la connerie à prix discount
Méchant Israël, alors que ses voisins étaient si ouverts à son existence même
Méchant Israël, alors que ses voisins étaient si ouverts à son existence même
Grand Roi des Bolos ☭⛧☣✓
http://www.huffingtonpost.fr/2016/10/23 ... la-primai/
Ali Juppé, qu'est-ce qu'on se marre dans la fachosphère.
Ali Juppé, qu'est-ce qu'on se marre dans la fachosphère.
Ne pas comprendre Booba c'est ne rien comprendre au rap. Pire encore quand t'en fais l'image du rappeur bas du front qui ne sait pas ecrire. Et je peux meme pas te dire d'arreter de resrer bloquer dans les 90's, a cette epoque il faisait le crime paie, bordel. - Jakovazor